アリス・ファン氏の交際がNvidiaの株価と市場の安定性に及ぼす影響
NvidiaのCEOであるジェンセン・フアン氏とアリス・フアン氏に関する暴露が、Nvidiaの株価、市場の変動性、投資家心理、そして規制当局の監視にどのような影響を与えるのかを探ります。
ブロードコム(ナスダック:AVGO)は、2026年10月を力強い回復、AI半導体事業の好調な成長、そして経営上のミスが許されないほどの割高な株価水準で迎えた。こうした状況は投資家にとって大きなトレードオフを生み出す。事業の勢いは強力だが、株価は依然として52週高値を大きく下回っており、株価収益率も割高な水準で取引されている。
本分析は、2026年10月5日の終値までの市場データと、ブロードコムが発表した最新の第3四半期決算に基づいています。AVGOが普遍的に魅力的であるか否かを断定する意図はありません。むしろ、様々なタイプの投資家が直面する選択肢を比較し、それぞれの投資アプローチを強化または弱める要因を特定することを目的としています。
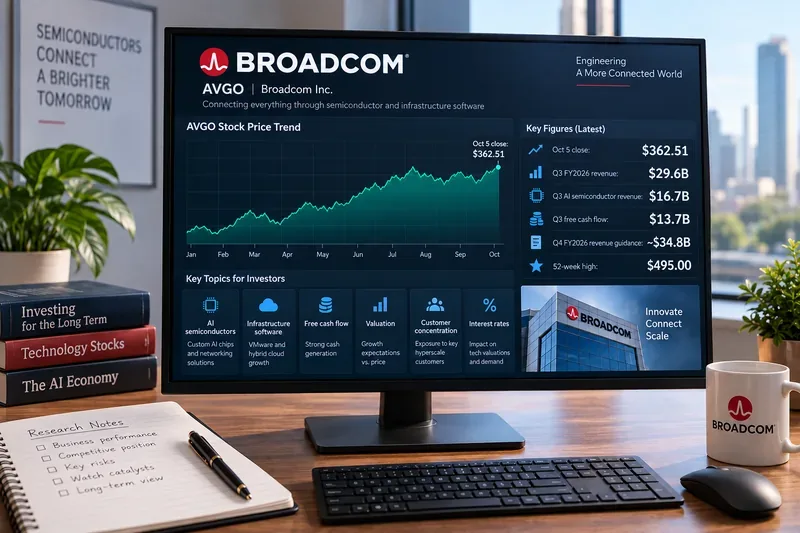
Google Financeによると、Broadcomの株価は2026年10月5日に362.51ドルで取引を終え、その日の取引で2.08%上昇した。株価は357.79ドルで始まり、最高値は363.86ドル、最安値は356.14ドルだった。報告された出来高は約2040万株で、表示されている平均出来高約2510万株を下回った。同じマーケットページには、52週高値が495.00ドル、52週安値が289.96ドルと記載されている。Google FinanceのAVGOの株価を参照。
その終値に至るまでの道のりは不安定だった。AVGOの株価は9月30日に351.19ドルで引け、10月1日には2.15%下落して343.64ドルとなった後、10月2日には3.35%反発して355.14ドルとなり、10月5日には再び上昇した。10月1日の終値から10月5日までの株価上昇率は約5.5%だった。
勢い重視の投資家にとって、株価が2日間の下落後すぐに回復したことは心強い材料となる。しかし、その代償として、10月5日の出来高は直近の平均を下回り、株価は52週高値から約27%低い水準にとどまっている。一時的な反発は、完全な回復を意味するものではない。
モメンタムを重視する投資家は、AVGOの終値が上昇しているうちに投資することを好むかもしれない。その実質的な利点は、反発が続く場合に早期に投資に参加できることである。ただし、その代償として、短期間の反発に乗じて購入してしまうリスクが高まる。
より確証重視のアプローチとしては、直近の363~365ドルの水準を上回って終値が続くのを待つという方法がある。10月5日には日中取引で363.86ドルに達したため、この水準は短期的な自然な試金石となる。出来高を伴ってこの水準を上回って終値をつければ、買い手がより高い価格を支持する意思があるというより確かな証拠となるだろう。
待つことにはそれなりのデメリットもある。AVGOが急激に上昇した場合、エントリー価格はかなり高くなる可能性がある。しかし、急騰の初期段階を捉えることよりも、偽のブレイクアウトを避けることを重視する投資家にとっては、そのコストは許容範囲内かもしれない。
最初の実質的なサポートエリアは347ドルから355ドル付近です。10月2日には347.42ドルまで下落し、355.14ドルで引けました。また、9月28日から30日にかけても、340ドル台後半から350ドル台半ば付近で推移しました。この水準を維持できれば、10月初旬の回復構造が維持されるでしょう。
より重要な下値圏は、 10月1日の終値と安値付近の343~344ドル付近です。この水準を決定的に下回ると、反発の信憑性が薄れ、最近の買い手が主導権を失いつつあることを示唆するでしょう。
これらの水準は、確実な下限や上限として扱うべきではありません。これらは単に、最近の取引が集中している場所を示すものです。短期トレーダーにとっては、取引の無効化ポイントとして役立つ可能性があります。長期投資家にとっては、自動的な売買トリガーとしてではなく、むしろ状況把握のための参考情報として有用です。
ブロードコムの最新の業績は、AI事業の将来性を非常に強く示唆している。2026年度第3四半期の売上高は296億ドルに達し、前年同期比86%増となった。経営陣は、AI半導体事業の売上高が167億ドルとなり、前年同期比221%増、前期比54%増となったと報告した。ブロードコムは、第4四半期にはAI半導体事業の売上高が約217億ドルに加速し、前年同期比236%増になると予想していると述べた。ブロードコムの2026年度第3四半期の公式業績については、こちらをご覧ください。
カスタムAIアクセラレータやネットワークへの直接投資を求める投資家にとって、これらの数字は成長見通しを裏付けるものとなる。ブロードコムは遠い将来のAI市場機会だけに頼っているわけではない。AI半導体事業は既に同社の事業報告において非常に大きな割合を占めている。
トレードオフとなるのは株価評価だ。Google Financeは10月5日時点で、過去12ヶ月間の株価収益率(PER)が約46倍だったと報告している。高いPERは、収益が急速に成長すれば正当化される場合もあるが、成長鈍化、顧客対応の遅延、割引率の上昇、利益率の低下といった要因に対する感度も高まる。そのため、株価評価に敏感な投資家は、同じ成長期待を受け入れる前に、株価が下がるか、あるいはもう1四半期実績が出るまで待つことを好むかもしれない。
ブロードコムはもはや半導体企業だけではない。VMwareとの提携により大幅に拡大したインフラソフトウェア事業は、同社にとって第二の収益源となっている。こうした事業の多角化は、個々のチップのライフサイクルへの依存度を低減させ、エンタープライズソフトウェア事業からの継続的な収益をもたらす。
トレードオフとなるのは複雑さです。半導体需要、特にAIアクセラレータやネットワーク機器の需要は非常に急速に伸びる可能性がありますが、景気循環の影響を受けやすく、大口顧客に集中しています。インフラソフトウェアはより安定しているかもしれませんが、統合、価格設定、顧客維持、製品戦略が非常に重要です。したがって、AVGOを評価する投資家は、連結売上高の成長を、すべてのドルが同じリスクと成長特性を持つかのように扱うべきではありません。
ブロードコムの2026年度第3四半期報告書(Form 10-Q)は、同社の事業セグメント別開示情報、リスク、負債、顧客関係、および会計詳細に関する主要な情報源です。
ブロードコムは、第3四半期に営業活動から142億ドルのキャッシュを生み出した。約5億ドルの設備投資後、同社は137億ドルのフリーキャッシュフローを計上し、これは売上高の46%に相当する。このキャッシュ創出により、ブロードコムは債務返済、配当金の支払い、製品開発への投資、統合コストの管理などにおいて柔軟性を確保できる。
キャッシュフロー創出を最優先する投資家にとって、これは大きなメリットとなる。ただし、その代償として、ブロードコムのAI事業は比較的少数のハイパースケール顧客に依存している。大口顧客は膨大な量の需要に対応できるが、顧客が集中することで、プロジェクトの遅延、社内チップ開発計画、調達方法の変更、交渉力といった要因の影響が大きくなる。
ブロードコムのSEC提出書類では、顧客集中リスクやその他の事業リスクについて詳細に論じている。これは、株価に既に高い成長期待が織り込まれている状況において、特に重要な意味を持つ。
ブロードコムは、 1株当たり0.65ドルの四半期配当を宣言しました。配当金は2026年9月30日に、9月21日現在の株主名簿に記載されている株主に対して支払われます。この配当は実質的な現金還元であり、ブロードコムの堅調なフリーキャッシュフローが支払いを支えています。この発表は、同社の第3四半期決算発表に含まれています。
しかし、10月5日時点の株価では、配当利回りは1%を下回っていました。主に収入を求める投資家は、現在の利回りがより大きな役割を果たす証券を探すことができます。AVGOの場合、配当は株式を保有する主な理由というよりは、成長ストーリーを補完する要素として捉える方が適切でしょう。
ブロードコムは、2026年度第4四半期の売上高を約348億ドルと予測しており、これは前年同期比93%増、非GAAPベースの営業利益率は売上高の約66%に相当する。経営陣は、この予測は当時の状況に基づく推定値であり、実際の結果は大きく異なる可能性があることを明記している。
成長志向の投資家にとって、この見通しは明確な起爆剤となる。ブロードコムがAI半導体事業の売上高が引き続き加速する中で、この見通しを達成または上回れば、ファンダメンタルズの成長傾向は依然として強いと言える。一方、より慎重な投資家にとっては、同じガイダンスはリスクとなる。なぜなら、既に投資家の期待が非常に高いからだ。株価が割高な水準で取引されている場合、投資家がさらに高い成長を期待していれば、単に力強い成長を実現するだけでは十分ではないかもしれない。
連邦準備制度理事会(FRB)は2026年9月16日、フェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%~4.00%とした。FRBはインフレ率が依然として高い水準にあると述べている。詳細は9月の連邦公開市場委員会(FOMC)公式声明を参照のこと。
金利上昇はブロードコムのAIアクセラレータに対する需要を直接的に減少させるわけではないが、投資家が将来の成長に対して支払う意思のある評価額に圧力をかける可能性がある。この違いは重要だ。広範な割引率環境が不利になるにつれて株価収益率(P/E倍率)が縮小する一方で、AVGOは事業運営をうまく行うことができる。
| 投資家優先 | 考えられるアプローチ | 主なトレードオフ | 注目すべき証拠 |
|---|---|---|---|
| 短期的な勢い | 価格が350ドル台半ばを上回っているうちに参加しましょう | 偽ブレイクアウトリスクが高い | 終値は363~365ドルを上回り、出来高も増加。 |
| まず確認が必要です | 直近の高値を持続的に上回るブレイクアウトを待つ。 | 潜在的に高いエントリー価格 | 複数の終値が抵抗線を上回った |
| AIの成長に関する露出 | AI半導体事業の収益加速を重視 | 顧客の集中と高い期待 | 第4四半期のAI売上高と217億ドルの見通しとの比較 |
| 評価規律 | より広い安全マージンを待つ | 勢いが衰える可能性 | 収益成長率とPERおよび金利 |
| キャッシュフローの質 | フリーキャッシュフローと営業レバレッジに注力する | 株価が下落してもキャッシュフローは堅調に推移する可能性がある | FCFマージン、負債、および営業利益 |
| 収入 | 配当金は補足的なものとして扱う | 利回りは、収益重視の資産と比較して控えめである。 | 配当成長率とフリーキャッシュフローのカバー率 |
現在の状況は、有意義な実行とバリュエーションリスクを伴う建設的な回復を裏付けている。より強力な強気シナリオを実現するには、AVGOが最近の支持線を維持し、出来高の増加を伴って360ドル台半ばを突破し、経営陣の積極的な見通しに近いAI成長を継続的に実現する必要がある。
株価が343~344ドルを下回った場合、AI半導体の売上高がガイダンスを大幅に下回った場合、大口顧客が契約を縮小した場合、あるいは成長期待が高いまま営業利益が悪化した場合などは、より慎重な見方が適切だろう。
投資家は、株価のトレンドの変化と事業内容の変化を区別する必要がある。ブロードコムの売上高が伸び続けていても、株価評価に基づく売り浴びせは起こり得る。逆に、企業固有のファンダメンタルズが悪化していても、市場全体の力強い上昇によってAVGOの株価が一時的に上昇することもある。
ブロードコムの2026年10月時点の株価動向は、万人に最も適した選択肢を一つだけ提示するものではありません。モメンタム投資家は、10月1日の終値から10月5日までの約5.5%の反発を指摘できます。グロース投資家は、前年比221%増のAI半導体事業の成長率と第4四半期のさらなる成長見通しを指摘できます。キャッシュフロー投資家は、四半期フリーキャッシュフロー137億ドルを指摘できます。
反対意見も同様に明確だ。AVGOの株価は52週高値から約27%下落したままで、株価収益率は割高であり、比較的少数の大口顧客によるAI投資の継続に大きく依存している。金利上昇も株価評価に圧力をかける要因の一つとなっている。
モメンタムを重視する投資家にとって、重要なのは株価が350ドル台半ばを維持し、より多くの投資家の参加を得て360ドル台半ばを突破できるかどうかです。バリュエーション規律を重視する投資家にとって重要なのは、収益とキャッシュフローが現在の株価収益率を正当化するのに十分な速さで成長できるかどうかです。主に配当収入を求める投資家にとって、ブロードコムの配当は有用ですが、成長性という観点に比べれば二次的なものです。
本分析は、2026年10月6日までの情報(10月5日終値までの市場価格を含む)に基づいています。これはリアルタイムの株価、目標株価、または投資推奨ではありません。
NvidiaのCEOであるジェンセン・フアン氏とアリス・フアン氏に関する暴露が、Nvidiaの株価、市場の変動性、投資家心理、そして規制当局の監視にどのような影響を与えるのかを探ります。
TMUS株は7月に192ドル付近で取引された後、2026年10月5日に164.64ドルで取引を終えました。T-Mobileの第2四半期の成長、業績見通し、配当増額、負債、そして10月28日の決算発表という材料について検証します。
ロッキード・マーティン(LMT)の株価は、2026年10月時点で500ドル台前半で推移しています。10月22日の決算発表に先立ち、業績、受注残高、ガイダンス、バリュエーション、配当のトレードオフ、株価上昇要因、リスクについて検討しましょう。
Vertex Pharmaceuticals (VRTX) の2026年10月までの株価動向分析。最近の株価下落、CFリーダーシップ、JOURNAVXとCASGEVYの成長、Crineticsの統合、今後のカタリストについて解説します。
BKNG株は、第2四半期の堅調な成長にもかかわらず、2026年10月に入り圧力にさらされています。株式分割調整後のトレンド、検証済みのファンダメンタルズ、リスク、注目すべき主要シグナルについて検証します。
ハネウェル(HON)の2026年10月までの株価動向分析。スピンオフ後の株価設定、第2四半期のファンダメンタルズ、2026年の業績見通し、バリュエーション上のトレードオフ、そして10月22日の第3四半期決算発表という材料を網羅。
アメリカン・エキスプレス(AXP)は、年初来の低迷を経て、2026年10月時点で304ドル付近で推移しています。株価動向、ファンダメンタルズ、信用力、株価上昇の要因、リスク、そして投資家向けのチェックリストを検証します。
ゴールドマン・サックス(GS)の2026年10月までの株価動向分析。最近の株価下落、第2四半期の業績好調さ、バリュエーションの状況、株主還元、そして10月13日発表の第3四半期決算発表という材料について解説します。
ServiceNow(NOW)の株価は2026年10月初旬に回復基調にあるものの、依然として不安定な動きが続いている。株価水準、第2四半期の業績、AIの成長、負債、リスク、そして今後の注目点について検証する。
Intuitive Surgical (ISRG) の株価動向分析(2026年10月時点)。最近の株価変動、第2四半期の成長率、da Vinci 5の導入状況、バリュエーションリスク、そして10月20日発表の第3四半期決算発表という材料を網羅。








